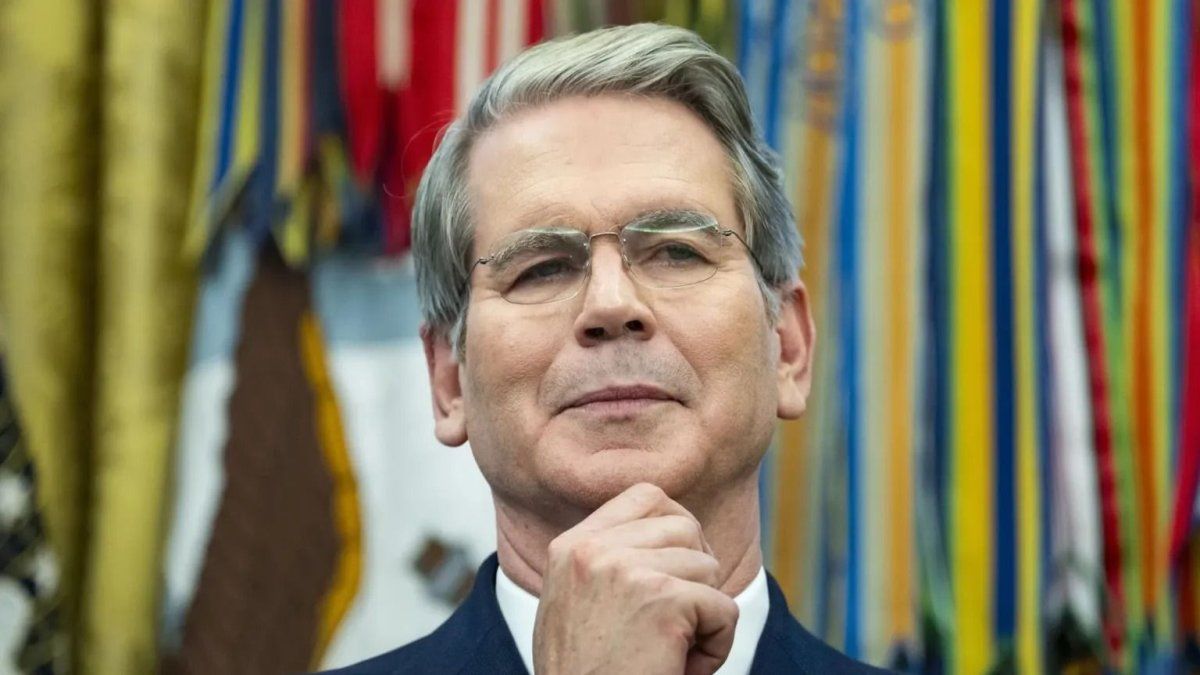
El secretario del Tesoro de Estados Unidos, Scott Bessent, ha iniciado lo que analistas describen como una arriesgada apuesta financiera contra los denominados "bond vigilantes". En una dinámica comparable al "chicken game" —donde dos contendientes avanzan frontalmente hasta que uno de los dos se desvía para evitar el choque—, el Departamento del Tesoro ha intentado frenar el ascenso de los rendimientos de los bonos mediante una intervención directa en el mercado.
La medida concreta consiste en un anuncio extraordinario para aumentar la recompra de bonos del Gobierno federal a largo plazo, específicamente aquellos con vencimientos de entre 10 y 30 años. Según lo dispuesto, el tamaño máximo de estas operaciones, que anteriormente se situaba en los 2.000 millones de dólares, se duplicará para alcanzar, como mínimo, los 4.000 millones de dólares por operación. Esta nueva política entrará en vigor el próximo 9 de septiembre y se mantendrá activa durante el resto del trimestre de refinanciamiento, concluyendo el 4 de noviembre.
Si bien el Tesoro ha justificado este incremento asegurando que su deseo es "brindar mayor apoyo a la liquidez", Philip Marey, estratega de Rabobank para EE. UU., sostiene que el momento del anuncio sugiere una intención clara de contener el rápido aumento de los rendimientos de los bonos a largo plazo. Sin embargo, la reacción del mercado ha sido esquiva: tras un descenso inicial esperado, los rendimientos de los bonos a 10 y 30 años se recuperaron rápidamente, llegando el bono a 10 años a situarse incluso por encima de los niveles previos al anuncio.
Ante este escenario, Bessent ha sugerido la posibilidad de aumentar aún más las recompras, intensificando la pulseada con los inversores. No obstante, los expertos plantean una interrogante fundamental: ¿es posible detener la subida de los rendimientos cuando los fundamentos macroeconómicos permanecen inalterados? Factores como la inflación elevada, impulsada en parte por las interrupciones en el suministro de petróleo, el vertiginoso aumento del gasto en defensa y la consecuente falta de disciplina fiscal que incrementa el déficit presupuestario, ejercen una presión alcista constante. A esto se suma la competencia por el financiamiento frente a las masivas inversiones privadas en inteligencia artificial (IA).
La decisión del Tesoro de recurrir a la intervención del mercado en lugar de abordar los factores fundamentales a través del Congreso o la Casa Blanca introduce complicaciones adicionales. Al volver la emisión de deuda menos predecible, se incrementa la volatilidad del mercado, lo que irónicamente podría llevar a los inversores a exigir una prima de riesgo todavía mayor.
Desde el punto de vista financiero, el principal problema es el costo. Actualmente, el Tesoro financia estas recompras sustituyendo deuda a largo plazo por deuda a corto plazo. Esta estrategia tiene un límite crítico: el techo de la deuda federal. Se prevé que dicho límite se alcance en 2027, momento en el cual la configuración política en la Cámara de Representantes podría dificultar que los republicanos eleven el techo sin exigir una estabilización de la trayectoria fiscal.
Si el Tesoro se queda sin margen de maniobra y los rendimientos vuelven a dispararse, la Reserva Federal (Fed) podría verse obligada a intervenir comprando esos bonos. A diferencia del Tesoro, la Fed no tiene límites en la magnitud de sus intervenciones, lo que le otorga una credibilidad superior frente a las fuerzas del mercado. Este escenario, paradójicamente, podría convertir el debate interno sobre la reducción del balance de la Fed, liderado por figuras como Kevin Warsh, en una cuestión meramente teórica, hundiendo al banco central aún más en el margen fiscal.
Finalmente, el influyente inversor Stanley Druckenmiller, mentor de Bessent, ha advertido sobre los riesgos de esta supresión artificial. Druckenmiller sostiene que el rendimiento a largo plazo del Tesoro es el precio más importante del mundo y el único disciplinador fiscal que le queda a EE. UU. Según el inversor, cualquier intento de suprimir artificialmente los rendimientos actúa como un "subsidio a la procrastinación". Para Druckenmiller, si el rendimiento a 30 años debe cotizar al 5,5% para equilibrarse, esto no representa una crisis, sino una "factura" que el país debe pagar, sugiriendo que la única solución duradera para reducir los rendimientos es abordar el déficit primario.